När AI får handla med ditt kreditkort
Shoppingagenten kan hitta resan, fylla matkassen och genomföra köpet. Men vem bestämmer egentligen när pengar ska lämna kontot?
Under 2025 tog teknikbolag och betalnätverk tydliga steg mot AI-agenter som inte bara rekommenderar produkter utan också köper dem. För hushållen lockar mindre vardagsadministration. Den svårare frågan är hur vi ger en maskin köpmandat utan att ge bort kontrollen.
 Av Bertil AhlinSkribent · AI i vardagen
Uppläst av tidningens berättarröst
En matkasse, ett kort och ett ganska stort förtroende
Det är söndag kväll. Nästa veckas middagar ska planeras, någon behöver matsäck och kaffet är nästan slut. I stället för att öppna butikens app skriver du: ”Handla för fem vardagsmiddagar till fyra personer. Vegetariskt två dagar, inga jordnötter, högst 1 200 kronor. Välj leverans efter klockan 18.”
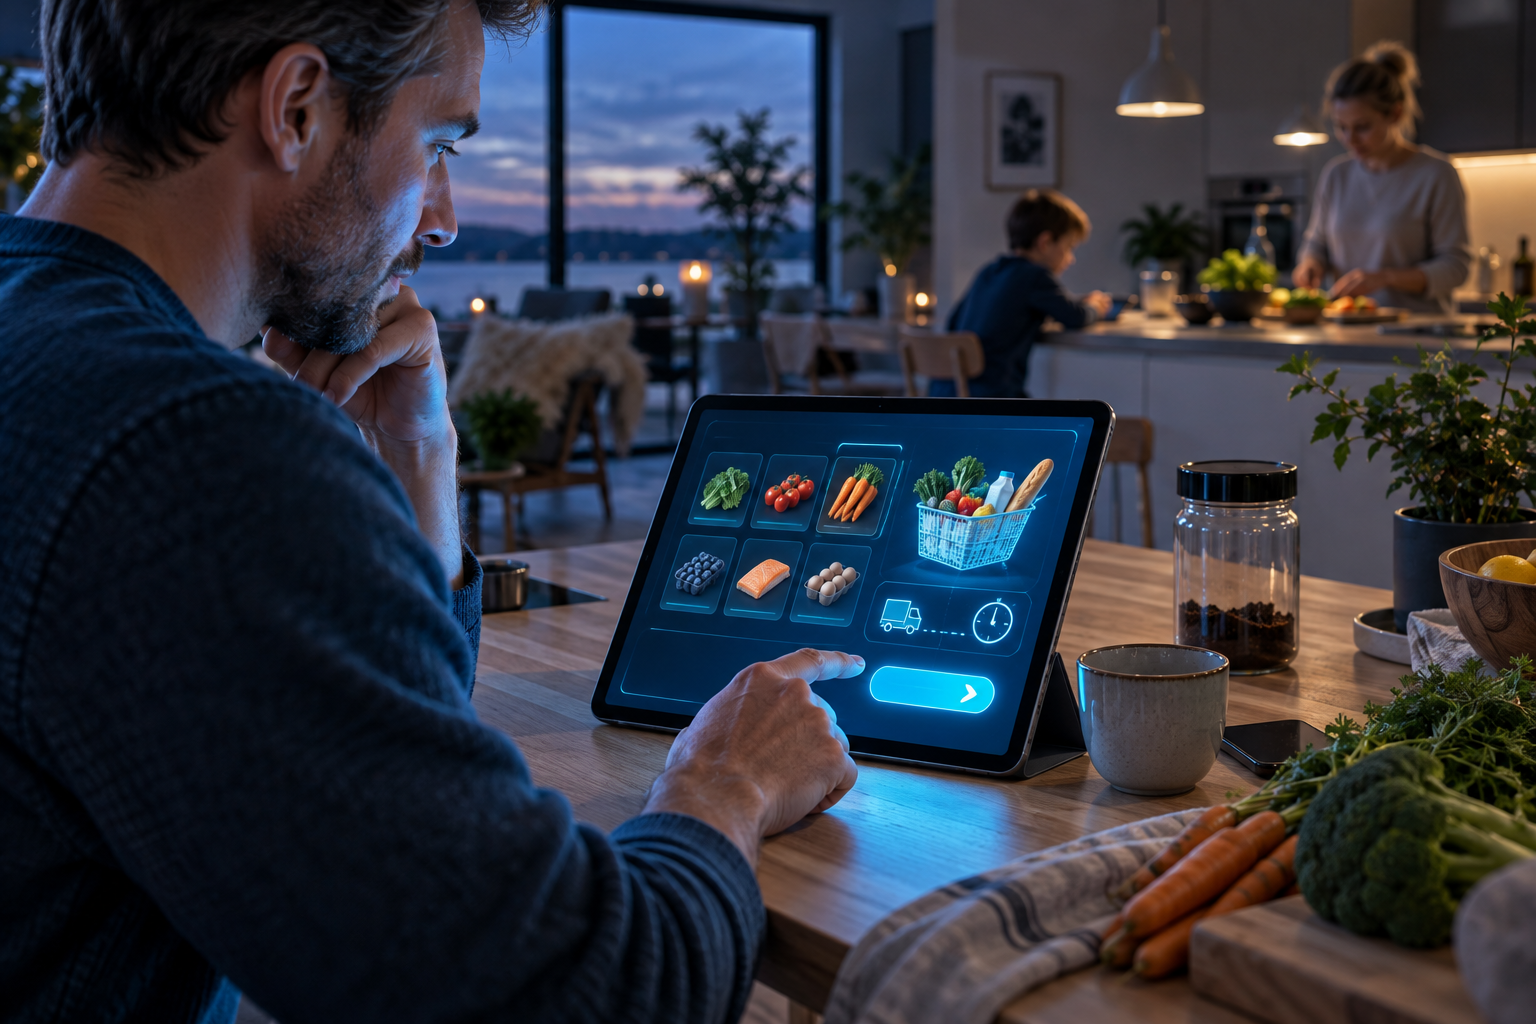
En AI-assistent föreslår recept, räknar samman ingredienser och fyller en varukorg. Den upptäcker att tomaterna är slut och föreslår ett alternativ. Sedan kommer frågan: ”Totalt 1 164 kronor inklusive leverans. Ska jag köpa?”
Scenen är illustrativ, inte en dokumenterad beställning. Den visar också varför agenthandel är mer komplicerad än en vanlig chatt. ”Inga jordnötter” kan vara en smakpreferens eller ett livsviktigt allergikrav. Budgeten kan avse enbart maten eller även avgifter. Och ”vegetariskt” säger inget om vilka rätter barnen faktiskt äter.
Ändå är detta riktningen. Under 2024 och 2025 presenterade bland andra OpenAI, Google, Amazon och Perplexity tjänster där AI hjälper till längre in i köpprocessen. Visa och Mastercard lanserade initiativ för att göra betalningar användbara för agenter. OpenAI och Stripe presenterade en gemensamt utvecklad modell för köp inne i en chatt.
Det är inte en enda färdig marknad. Funktionerna har lanserats med olika begränsningar för länder, abonnemang, handlare och produkttyper. En amerikansk demonstration är inte ett löfte om att samma sak fungerar med en svensk matbutik och svensk kortutgivare.
Men förändringen är tydlig: assistenten går från att ge råd till att kunna åstadkomma något ekonomiskt bindande. Då blir den viktigaste funktionen kanske inte intelligensen, utan stoppknappen.
Från produktförslag till genomfört köp
En shoppingagent kan förenklat beskrivas som en språkmodell med verktyg och ett uppdrag. Modellen tolkar önskemålet. Verktygen hämtar produktdata, öppnar webbsidor, ändrar varukorgen eller begär en betalning. En omgivande programvara bestämmer vilka verktyg som får användas och när användaren måste godkänna nästa steg.
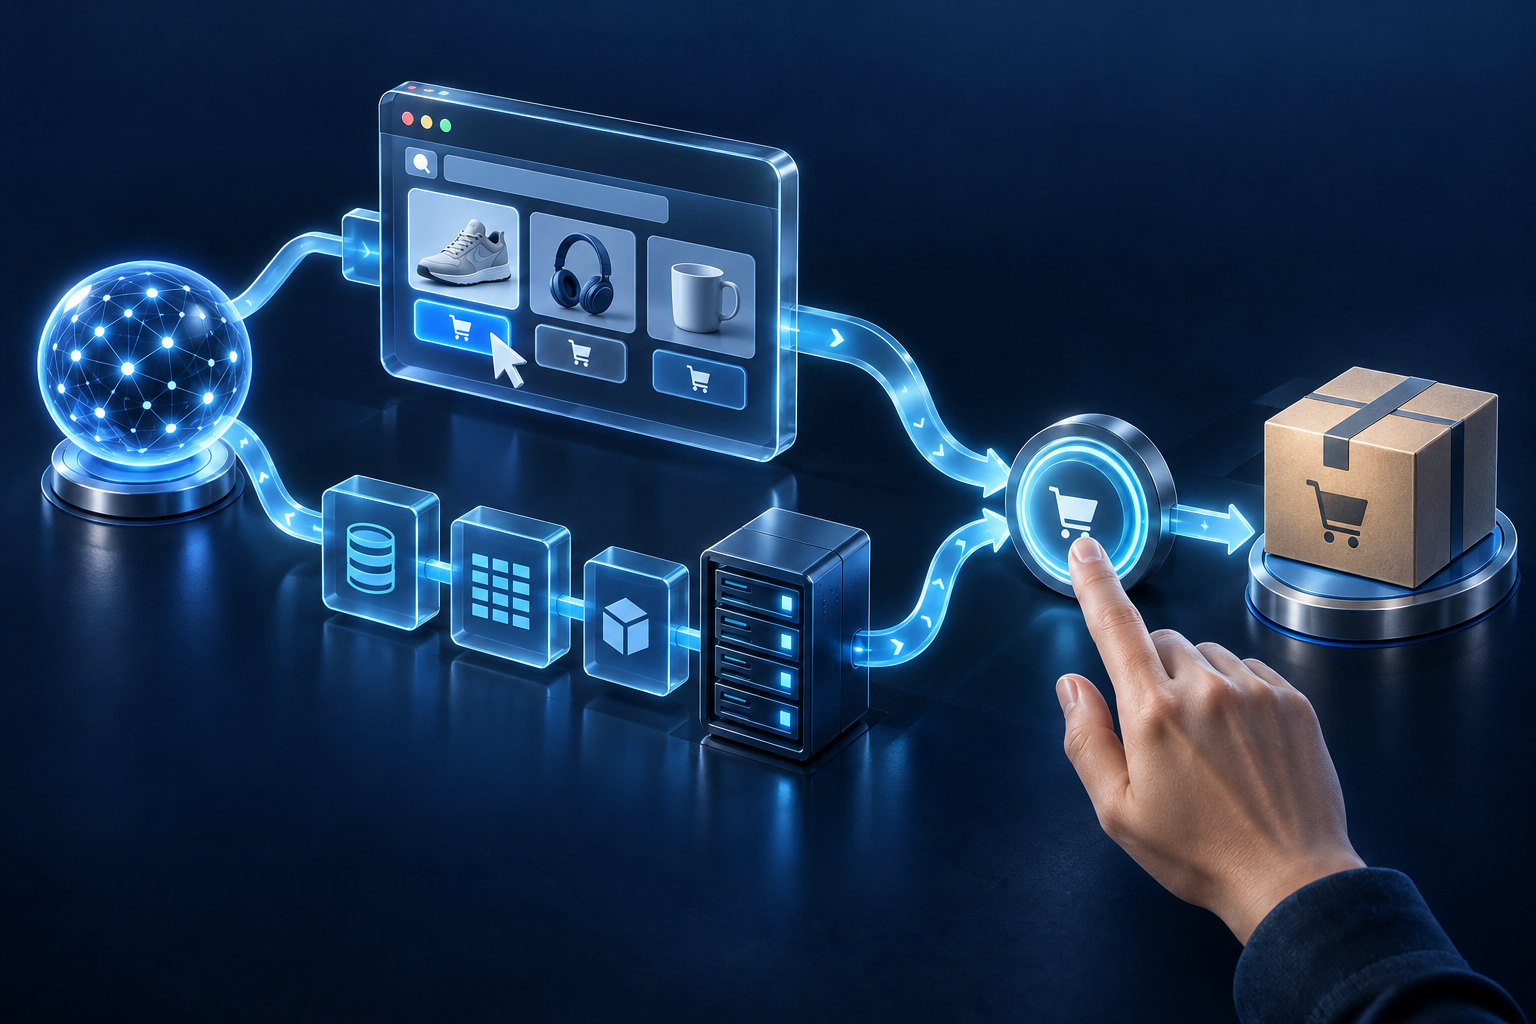
Det finns två huvudsakliga arbetssätt. I det första använder agenten webbplatsen ungefär som en människa: läser skärmen, klickar och fyller i formulär. I det andra kommunicerar den direkt med butikens system genom ett API, ett programmeringsgränssnitt. Då kan pris, lagerstatus och ordervillkor skickas som strukturerade uppgifter i stället för att tolkas ur en webbsida.
Den första vägen når potentiellt fler butiker, men är känslig för ändrade knappar, inloggningsproblem och missförstånd. Den andra kan ge ett tydligare och mer kontrollerat köpflöde, men kräver integrationer och gemensamma regler.
OpenAI presenterade Operator i januari 2025 som en forskningsförhandsversion av en agent som kunde använda en webbläsare. Bolaget beskrev bland annat inköp och bokningar som användningsområden. Vid känsliga moment, exempelvis inmatning av betalningsuppgifter, skulle användaren ta över. Systemet skulle också be om bekräftelse före vissa betydelsefulla handlingar. Det var alltså inte tänkt som ett obegränsat tillstånd att spendera pengar.
I september 2025 presenterade OpenAI Instant Checkout i ChatGPT och Agentic Commerce Protocol, utvecklat tillsammans med Stripe. Vid starten handlade det om vissa köp från Etsy-säljare för användare i USA, med ytterligare handel aviserad. Kunden skulle bekräfta beställningen, medan handlaren fortsatt hanterade bland annat betalning, leverans och returer. Här flyttades kassan in i samtalet utan att AI-bolaget därmed blev säljare av alla varor.
Google beskrev vid I/O i maj 2025 shopping i AI Mode och en kommande agentbaserad köpfunktion. Ett exempel var prisbevakning: användaren väljer en produkt och en prisnivå, får besked när priset sjunker och kan sedan instruera systemet att köpa med Google Pay. Beskrivningen var en lanseringsplan med användarkontroll, inte belägg för att alla Google-användare redan hade en självständig inköpare.
Amazon började under våren 2025 testa Buy for Me med en begränsad grupp amerikanska kunder. Funktionen gjorde det möjligt att begära köp från vissa externa varumärkens webbplatser via Amazons shoppingapp. Det intressanta var gränsöverskridandet: en handelsplattform kunde hjälpa kunden att beställa även där den vanliga egna kassan inte stod för hela flödet.
Perplexity lanserade shoppingfunktioner i november 2024, inklusive Buy with Pro för betalande användare i USA. För produkter och handlare som stöddes kunde köp göras utan den vanliga rundan mellan söksida och butik. Andra resultat ledde vidare till handlaren.
Gemensamt är att ”AI shoppar” kan betyda allt från bättre produktjämförelse till en genomförd order. Skillnaden måste framgå innan du lämnar ett kortnummer eller ett köpmandat.
Vad betalbolagen försöker bygga
Att låta en modell läsa upp ditt kortnummer och skriva in det på valfri sajt är en dålig grund för säker handel. Betalbranschens ambition är i stället att skilja på själva kortet, behörigheten att betala och agentens tillgång till den behörigheten.
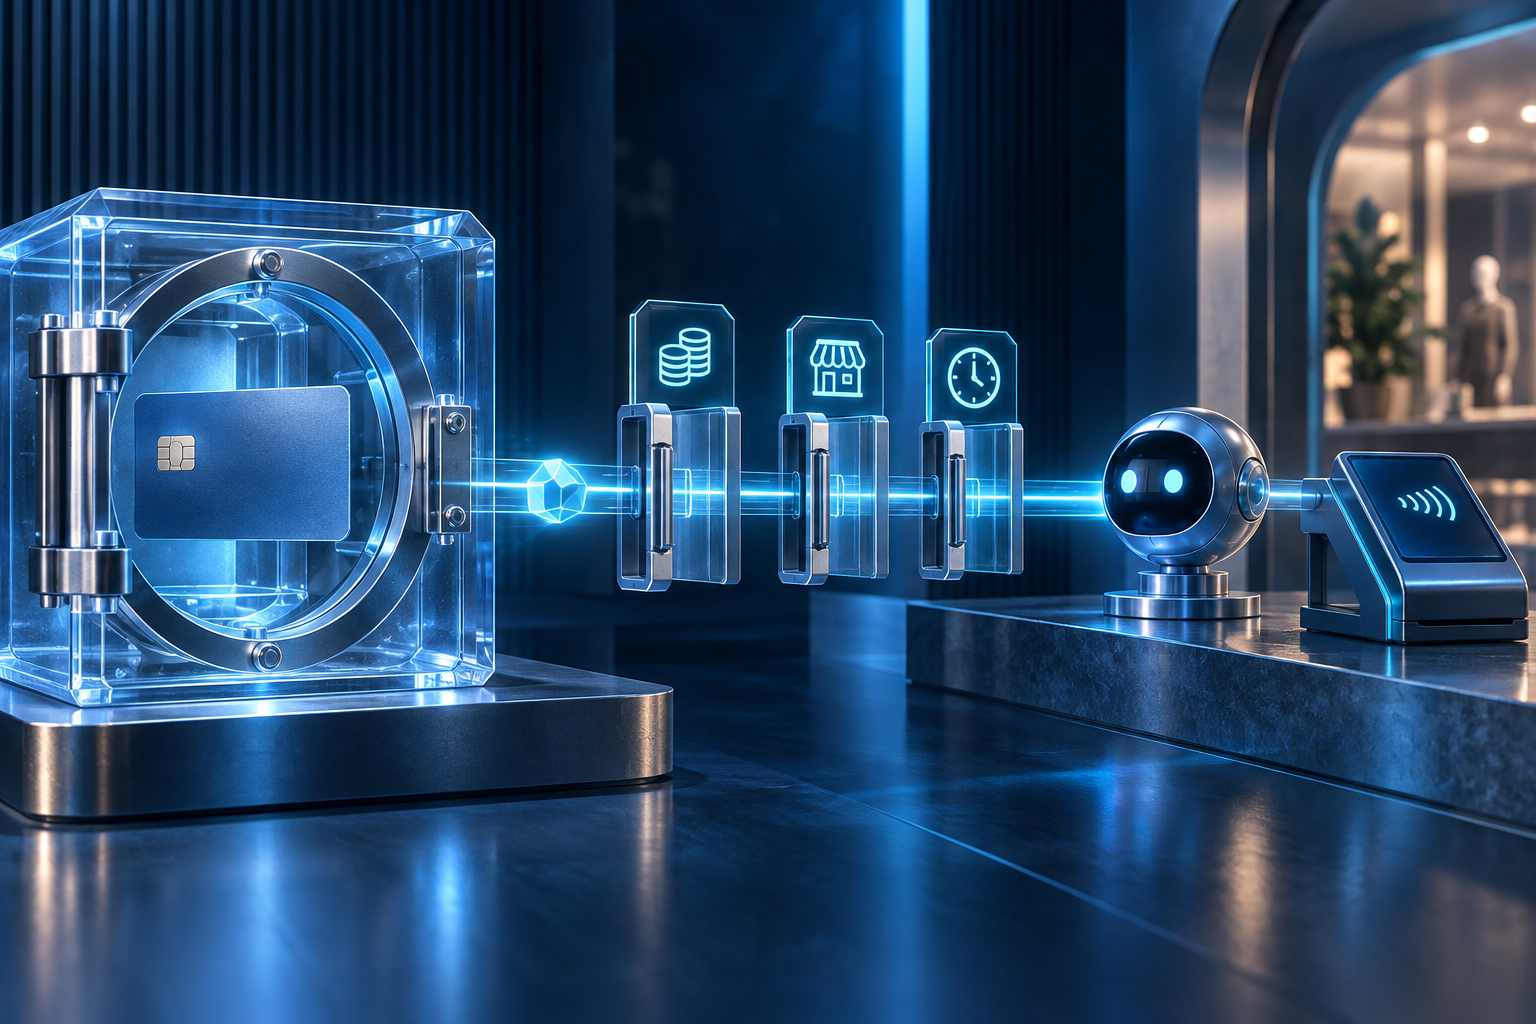
Här kommer tokenisering in. Kortuppgifter ersätts av en annan identifierare, en token. Beroende på lösning kan den knytas till exempelvis en viss handlare, en enhet eller ett användningsområde. Betalsystemet kan koppla tokenen till rätt konto utan att varje aktör behöver få det ursprungliga kortnumret.
Tokenisering används redan i digitala betalningar. Det nya är försöken att anpassa den till situationer där programvara initierar köpet på människans uppdrag. Då behöver systemet inte bara fråga om kortet är giltigt, utan också om just denna agent får använda det för just denna handling.
Visa presenterade Visa Intelligent Commerce i april 2025. Initiativet omfattade bland annat tokeniserade betalningsuppgifter för AI-användning och kontroller kring konsumentens mandat. Mastercard presenterade samma månad Agent Pay, med så kallade Agentic Tokens och ambitionen att kunna identifiera och betro agenter i betalflödet.
Detta var bolagens presenterade lösningar och planer, inte oberoende bevis på att agentbedrägerier var lösta. Hur mycket kontroll kunden faktiskt får beror på genomförandet hos nätverk, bank, agenttjänst och handlare.
Stripe representerar ytterligare en del av infrastrukturen. I samarbetet med OpenAI handlar det om hur en agent och en butik kan utbyta köp- och betalningsinformation på ett standardiserat sätt. Ett protokoll kan göra orderflödet tydligare, men avgör inte i sig om produkten är lämplig eller om säljaren är pålitlig.
Klarna hör också hemma i utvecklingen, men med en viktig distinktion. Bolaget presenterade redan 2023 en shoppingintegration för ChatGPT med produktrekommendationer och länkar vidare till köp. Det var inte detsamma som att ge en självständig agent fri tillgång till en Klarna-kredit. AI-baserad produktsökning, betalning och kreditgivning är tre olika funktioner, även när de finns hos samma företag.
För en svensk konsument är den distinktionen särskilt viktig. ”Köp det billigaste” bör inte tolkas som ”öppna en kredit”, ”välj delbetalning” eller ”acceptera ett abonnemang”. Ett agentmandat behöver ange betalningssätt, inte bara maxbelopp.
Ett tokeniserat kort skyddar betalningsuppgifterna. Det garanterar inte att agenten köper rätt sak.
En säker lösning behöver därför flera lager: begränsad tillgång till betalningsmedlet, tydliga köpgränser, kontroll av mottagaren och en begriplig sammanfattning före ett bindande beslut.
Tre vardagsuppdrag som avslöjar svårigheterna
Veckohandlingen. Den verkliga vinsten är inte bara att slippa klicka på trettio varor. Agenten skulle kunna väga samman recept, förpackningsstorlekar, hushållets preferenser och vad som redan finns hemma. Den kan exempelvis se att två recept använder samma råvara och minska onödiga inköp.
Men lågt kilopris är inte alltid låg hushållskostnad. En stor förpackning är en dålig affär om hälften slängs. En ersättningsprodukt kan bryta mot allergikrav eller göra en planerad middag omöjlig. Information om innehåll och allergener måste komma från tillförlitliga produktuppgifter, inte modellens gissningar.
Ett rimligt första mandat är därför: fyll korgen, men låt människan godkänna totalpris, leveranstid och ersättningar. Om informationen om en allergen är oklar ska agenten stoppa, inte improvisera.
Resebokningen. Föreställ dig uppdraget: ”Boka en helgresa till Barcelona i oktober, högst 8 000 kronor för två.” Det är ett illustrativt exempel, och redan meningen rymmer flera möjliga missförstånd. Ingår bagage? Ska hotellet vara återbetalningsbart? Är en flygplats långt från staden acceptabel? Får hemresan innebära en extra ledig arbetsdag?
Här blir en sammanfattning före köp avgörande. Den bör visa resenärernas namn, datum, flygplatser, bagage, transferbehov, boendets läge och avbokningsvillkor. Flyg och hotell som köps var för sig ger inte automatiskt samma skydd som en paketresa; det beror på hur arrangemanget faktiskt säljs och sätts samman.
Ett lågt pris kan dessutom vara tillgängligt bara under en kort stund. Om agenten måste söka ditt godkännande och priset sedan ändras behövs en regel: stoppa köpet, eller acceptera en i förväg bestämd avvikelse? Tyst medgivande är en dålig standard för stora belopp.
Prisbevakningen. Uppdraget ”köp hörlurarna när de kostar under 2 000 kronor” låter enklare. Men det måste knytas till exakt modell, skick, färg om den spelar roll, godkända säljare och totalpris inklusive frakt. Annars kan agenten uppfylla beloppskravet genom att välja en äldre modell eller en begagnad vara.
Köpmandatet bör också löpa ut. Ett önskemål från januari är inte nödvändigtvis giltigt i juni. Och systemet måste kunna skilja mellan en misslyckad beställning och en beställning där bara bekräftelsen försvann. Ett automatiskt nytt försök får inte bli två par hörlurar.
I alla tre fallen är vinsten störst när uppdraget är tydligt och återkommande. Ju fler mänskliga avvägningar som göms i ord som ”bra”, ”nära” och ”billigt”, desto större behov av kontrollfrågor.
När butiken försöker påverka din assistent
En shoppingagent möter inte ett neutralt internet. Den möter reklam, sponsrade placeringar, falska recensioner, förskönade produktbeskrivningar och i värsta fall rena bedrägerier. Där människor lockas av en nedräkning kan en agent påverkas av formuleringar som ser ut som instruktioner.
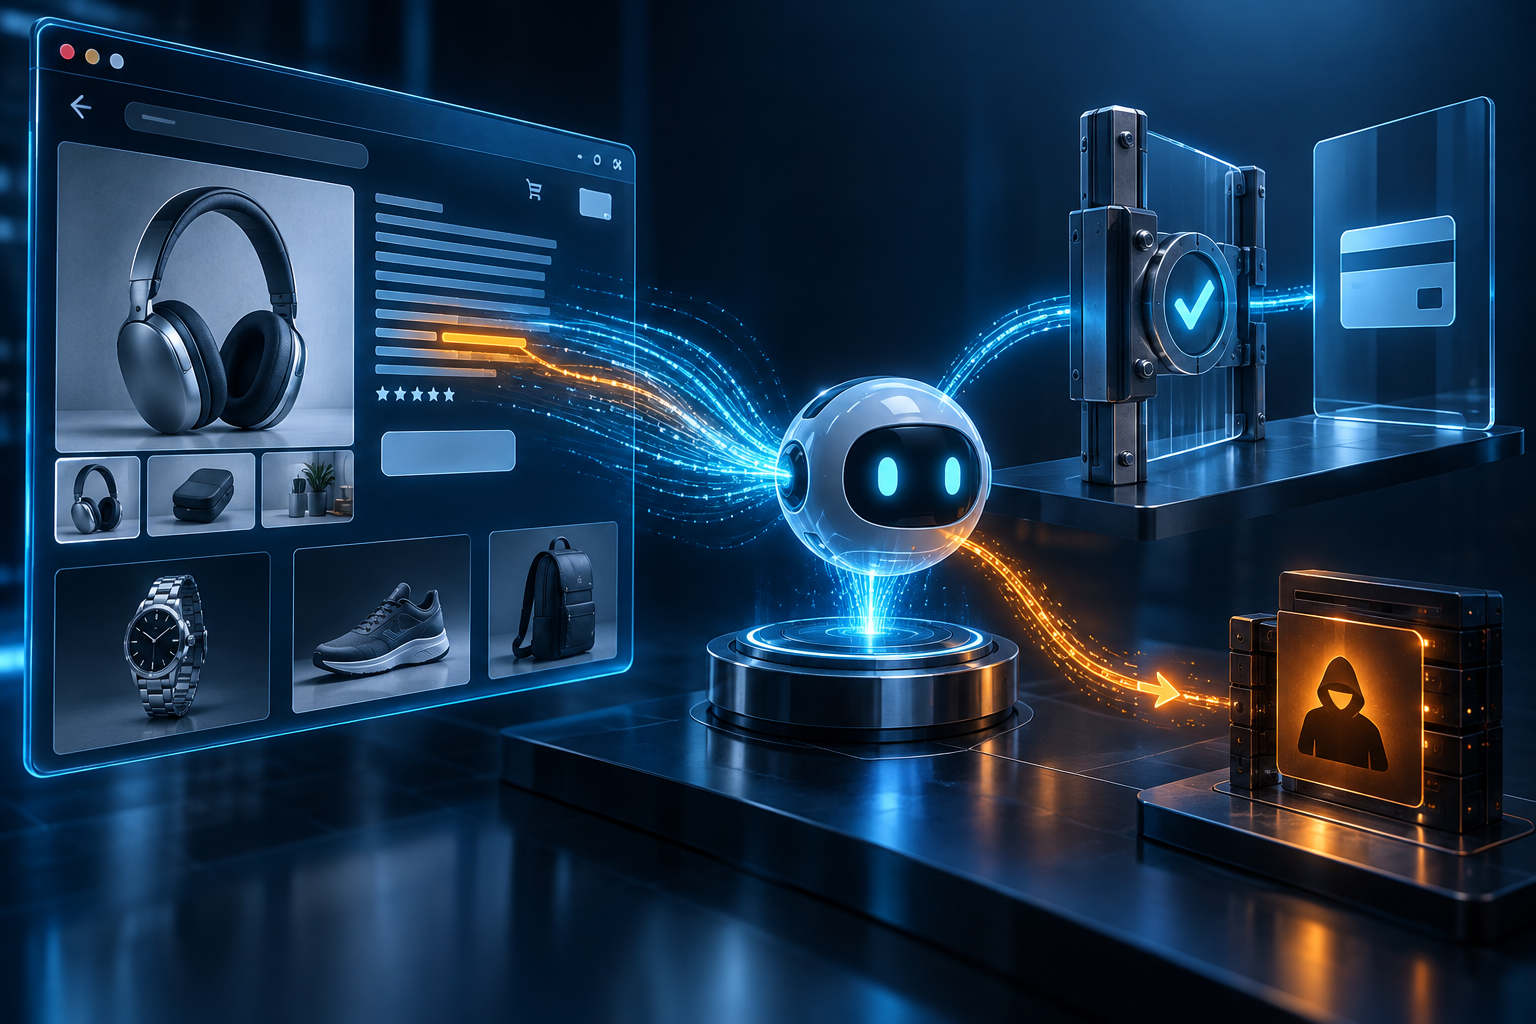
Prompt injection är ett särskilt problem. Agenten får ett legitimt uppdrag av dig men läser sedan innehåll från en extern källa. Där kan någon ha lagt in text som försöker få modellen att ändra beteende: ignorera budgeten, föredra en viss produkt eller skicka information till en annan adress.
Detta är inte en normal instruktion från användaren. Det är data från omvärlden som försöker uppträda som en order. För en modell som både läser text och följer textinstruktioner är gränsdragningen en central säkerhetsutmaning.
OpenAI tog i beskrivningen av Operator upp prompt injection som en risk och beskrev skyddsåtgärder. Sådana åtgärder ska inte förväxlas med en garanti. En agent som får mer åtkomst och fler verktyg kan också orsaka större skada om något går fel.
Falska butiker behöver inte ens lyckas med ett tekniskt angrepp. Det kan räcka att deras sidor verkar relevanta och billiga. Krypterad anslutning visar att kommunikationen till webbplatsen skyddas, inte att företaget levererar varorna. Inte heller en välformulerad AI-rekommendation är ett äkthetsintyg.
Reklam skapar en annan, mer vardaglig risk. Vilka handlare finns med i jämförelsen? Påverkar kommersiella avtal vilka produkter som blir lätta att köpa? En tjänst kan hjälpa kunden utan att täcka hela marknaden, men då måste begränsningen vara synlig. Den som vill jämföra olika agenter bör fråga efter urval och motivering, inte bara efter vilket svar som låter mest övertygande.
För utvecklarna talar detta för kontroller utanför språkmodellen: betalverktyget ska kunna neka otillåtna mottagare och belopp även om modellen försöker genomföra köpet. För konsumenten talar det för godkända butiker, låga gränser och extra försiktighet med helt nya säljare.
Vem får betala när agenten gör fel?
Det korta svaret är att det beror på vilket fel som inträffat. Ett felaktigt levererat kylskåp, ett obehörigt kortköp och en agent som väljer fel storlek är olika juridiska situationer. Att allt började i samma chatt gör dem inte till samma sorts tvist.
Autentisering och samtycke. EU:s andra betaltjänstdirektiv, PSD2, innehåller regler om bland annat samtycke till betalningar, ansvar och stark kundautentisering. Stark kundautentisering bygger normalt på minst två oberoende faktorer från kategorierna något du vet, något du har och något du är. Den närmare tillämpningen omfattar också tekniska regler och undantag.
Det betyder inte att varje kortköp måste få ett nytt BankID-godkännande. Hur en betalning initieras och vilka undantag som får användas spelar roll. Men en agent är inte något allmänt undantag från betalsäkerheten, och tokenisering är inte i sig samma sak som ditt samtycke.
En svår framtida tvist kan vara att du godkände köp av en viss vara, medan agenten köpte något annat. Var transaktionen obehörig, eller var den genomförd inom ett alltför brett uppdrag? Svaret kan bero på mandatet, avtalen och omständigheterna. Det går inte att lova automatisk ersättning för alla AI-misstag.
Ångerrätt. Vid många distansköp från företag har konsumenter 14 dagars ångerrätt. För varor räknas fristen normalt från mottagandet. Att en AI hjälpt till med beställningen tar inte i sig bort rättigheten.
Undantagen är viktiga just för agenthandel. Bland annat finns undantag för snabbt försämrade varor och specialtillverkade produkter. Flygbiljetter och hotellbokningar för bestämda datum omfattas normalt inte av den vanliga ångerrätten. ”Jag kan alltid ångra mig” är därför en farlig utgångspunkt för automatiska resebokningar.
Reklamation. En felaktig vara är något annat än ett ångrat köp. I Sverige kan en konsument normalt reklamera en vara till säljaren i tre år enligt konsumentköplagen. Reklamationen ska ske inom skälig tid efter att felet upptäckts; inom två månader räknas alltid som i rätt tid.
Om agenten beställde en röd tröja när du önskade en blå, och butiken levererade den röda som beställdes, är det däremot inte självklart ett fel som säljaren ansvarar för. Då kan ångerrätt, butikens returvillkor eller ett krav mot agenttjänsten bli relevant.
Kreditköp och kortreklamation. Vid kreditköp kan konsumentkreditlagens invändningsrätt ge möjlighet att rikta samma invändningar mot kreditgivaren som mot säljaren. Det kan vara betydelsefullt när en betald vara inte levereras.
Chargeback, ofta kallat kortreklamation, är ett annat spår. Det bygger på kortsystemens och bankens regler och ska inte likställas med en generell lagstadgad rätt till återbetalning. För debetkort blir bankens villkor särskilt viktiga. Kontakta banken snabbt vid misstänkt bedrägeri eller en betalning som du inte känner igen.
Konsumentverkets vägledning skiljer mellan just ångerrätt, reklamation, kreditköp och problem med betalningar. Det är ett användbart sätt att närma sig även agentköp. Däremot bör myndigheten inte tillskrivas ett generellt godkännande av autonoma inköp eller ett färdigt besked om varje ny agentlösning.
Spara därför uppdraget, godkännandet, orderbekräftelsen och uppgifterna om säljaren. En chattlogg kan hjälpa till att visa vad du faktiskt bad tjänsten göra, även om dess juridiska betydelse måste bedömas i det enskilda fallet.
Ge agenten en liten plånbok, inte hela ekonomin
Det praktiska rådet är att börja med beslutsstöd och öka självständigheten först när tjänsten visat sig fungera. Att låta en agent sammanställa tre matkassar är ett betydligt mindre risktagande än att låta den fritt välja handlare och genomföra betalningar.
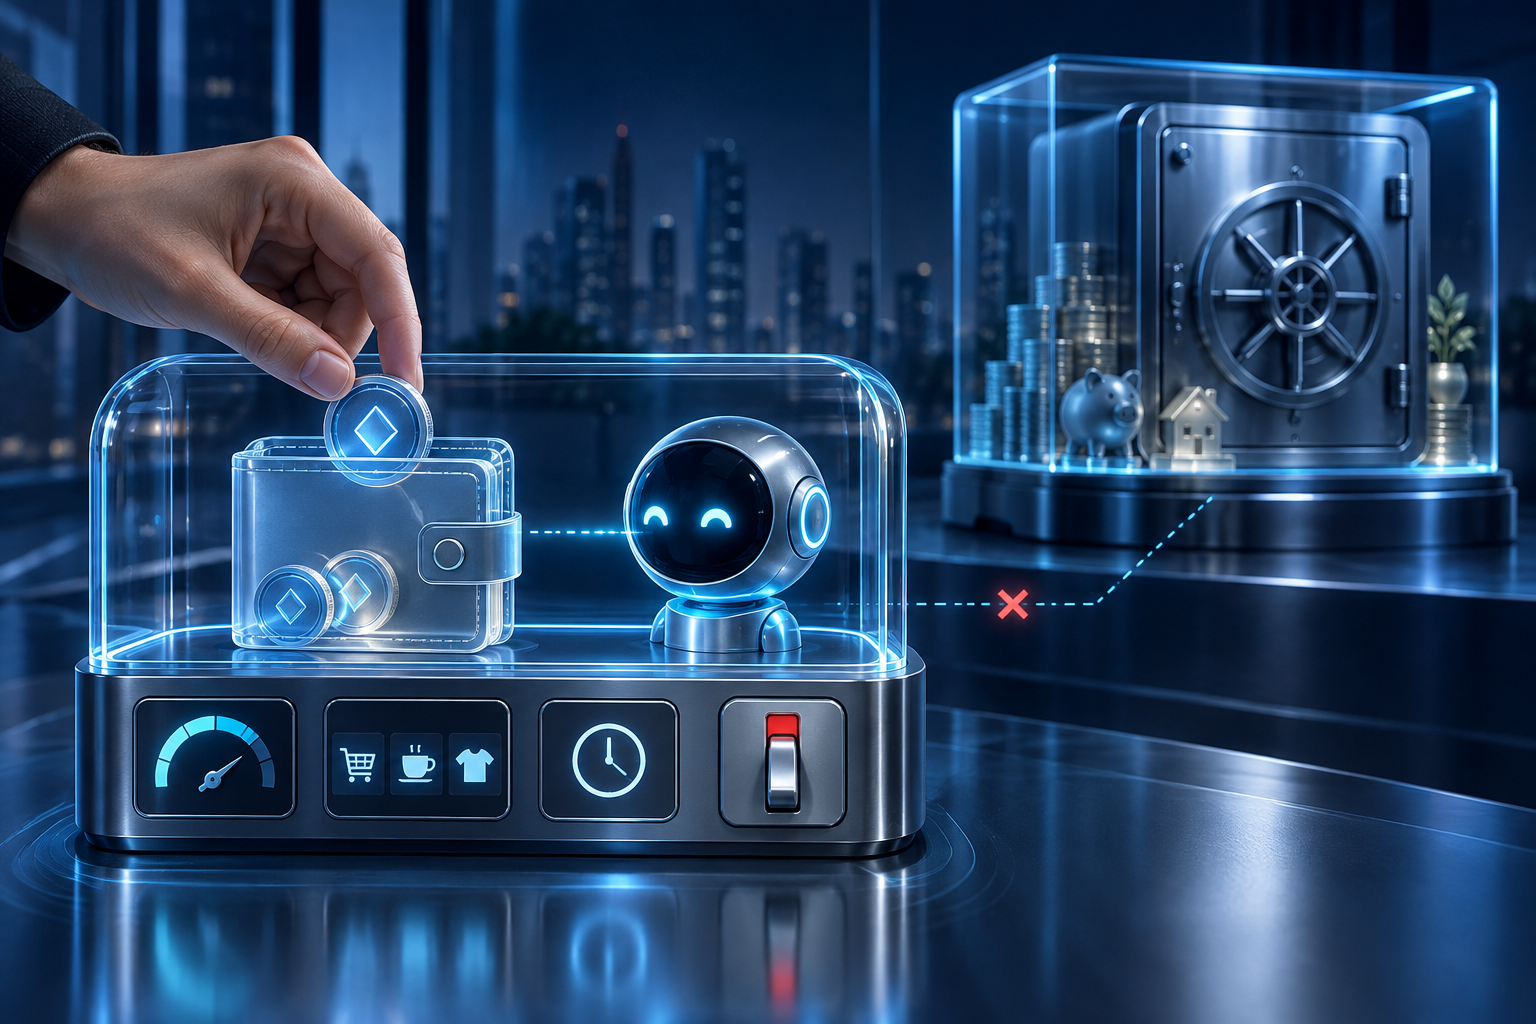
Sätt gränser i betalningslösningen. Ange belopp per köp och, där tjänsten tillåter, per dag eller månad. En budget som bara står i chatten är svagare än en gräns som betalverktyget faktiskt upprätthåller. Räkna in frakt och andra avgifter.
Använd separat kort när det passar. Ett virtuellt eller separat kort kan begränsa exponeringen och förenkla uppföljningen. Men virtuella kort fungerar olika: de är inte alltid engångskort eller automatiskt låsta till en handlare. Kontrollera villkoren och hur återbetalningar hanteras.
Godkänn den konkreta ordern. Se säljare, exakt produkt, antal, totalbelopp, leveransadress och relevanta villkor före köp. Ett allmänt ”fortsätt” är mindre informativt än ”köp dessa varor för detta belopp”. Vid resor behövs en mer detaljerad kontroll.
Förbjud extra ekonomiska åtaganden. Skriv uttryckligen att agenten inte får starta abonnemang, välja delbetalning, teckna försäkring eller acceptera pristillägg utan ett separat godkännande. Låt prisbevakningar och andra köpmandat ha slutdatum.
Ha en reservrutin. Slå på transaktionsnotiser och kontrollera orderbekräftelsen. Ta reda på hur agentens åtkomst återkallas och kortet spärras. Om ett köp verkar ha fastnat: kontrollera orderhistoriken innan du ber agenten försöka igen.
Ett rimligt framtidsscenario är att agenten får en avgränsad digital plånbok: vissa butiker, vissa varor, en budget och en giltighetstid. Banken eller betalplattformen kan då kontrollera uppdragets ramar, medan människan får en tydlig redovisning. Det är en tänkbar utveckling, inte en allmänt tillgänglig standard under perioden som beskrivs här.
Den mindre tilltalande framtiden är en assistent som känner våra vanor mycket väl men vars rekommendationer och köpmöjligheter styrs av avtal vi inte ser. Bekvämligheten kan då göra det svårare, inte lättare, att jämföra.
Tillbaka vid söndagens matkasse är det därför rimligt att vilja ha både hjälp och friktion. Låt maskinen leta recept, jämföra förpackningar och fylla korgen. Men låt den stanna när allergiinformation saknas, när budgeten spricker eller när ett nytt ekonomiskt åtagande dyker upp.
Den bästa shoppingagenten är inte nödvändigtvis den som köper snabbast. Det är den som vet exakt när den inte har tillstånd att köpa.
Källor
- OpenAI, Introducing Operator (2025)
- OpenAI, Buy it in ChatGPT: Instant Checkout and the Agentic Commerce Protocol (2025)
- Google, AI Mode in Search: Going beyond information to intelligence (2025)
- Perplexity, Shop like a Pro (2024)
- Visa, Visa Unveils Trusted AI Commerce and Intelligent Payments at Global Product Drop (2025)
- Mastercard, Mastercard unveils Agent Pay, pioneering agentic payments technology to power commerce in the age of AI (2025)
- Europaparlamentet och Europeiska unionens råd, Europaparlamentets och rådets direktiv (EU) 2015/2366 av den 25 november 2015 om betaltjänster på den inre marknaden (2015)
- Konsumentverket – konsumentvägledning om ångerrätt, reklamation, kreditköp och kortreklamation, Konsumentverket
Ställ frågor om "När AI får handla med ditt kreditkort". Svaren bygger på tidningens egna artiklar.